
Milano rafforza il proprio ruolo nella geografia europea dei data center, candidandosi a intercettare una quota crescente degli investimenti infrastrutturali destinati a sostenere l’espansione del cloud computing, dell’intelligenza artificiale e dei servizi digitali. A favorire il capoluogo lombardo è soprattutto una combinazione di costi di costruzione competitivi, connettività e posizionamento geografico strategico.
Il vero ostacolo alla crescita, tuttavia, non è più soltanto economico: la disponibilità di energia elettrica e i tempi necessari per ottenere le connessioni alla rete stanno diventando fattori determinanti nelle decisioni di investimento.
È il quadro delineato dal Data Centre Construction Cost Index (DCCCI) 2026 di Turner & Townsend, presentato a Milano durante un incontro che ha riunito operatori del settore, investitori, utility e imprese specializzate.
Giunto alla decima edizione, il rapporto analizza i costi di realizzazione delle infrastrutture data center in 62 mercati internazionali, prendendo come riferimento un impianto hyperscale da 60 MW. L’indagine si basa sull’analisi di oltre 500 progetti e misura il costo di costruzione in dollari per watt, offrendo un parametro di confronto tra mercati caratterizzati da condizioni economiche, infrastrutturali e operative differenti.
Milano più competitiva di Francoforte, Londra e Parigi
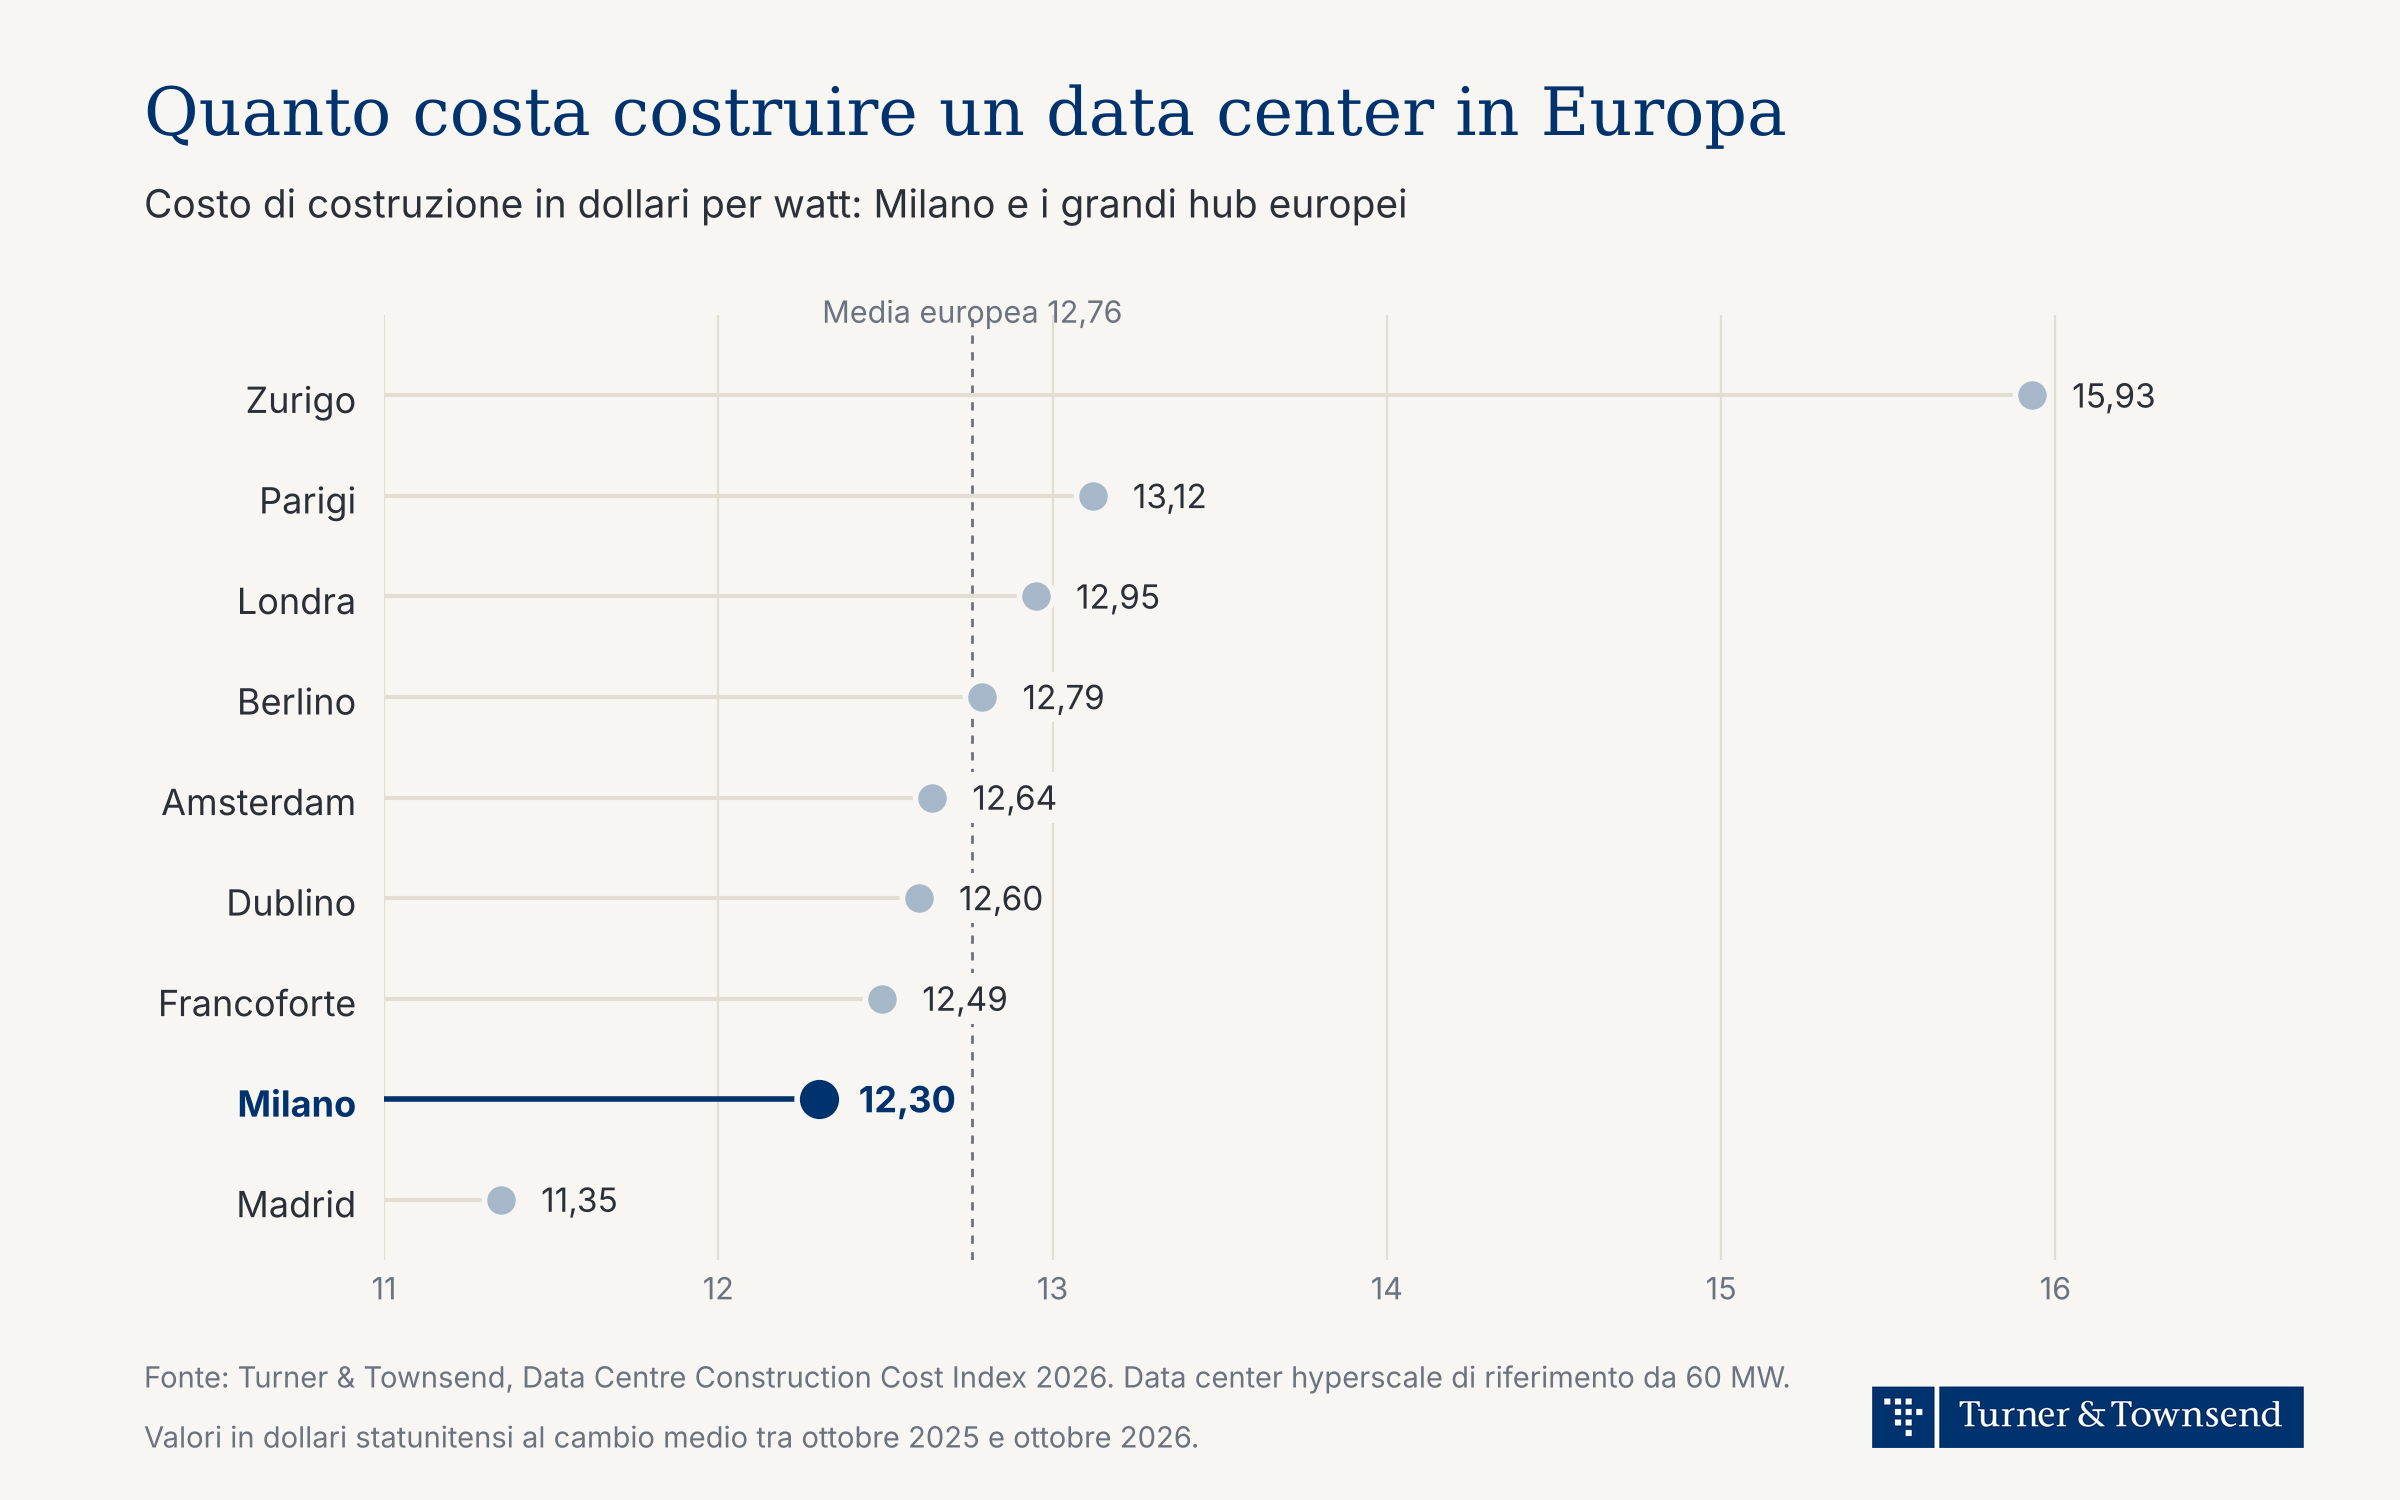
Con un costo di costruzione pari a 12,30 dollari per watt, Milano occupa la 25ª posizione nella graduatoria internazionale e si colloca al di sotto della media europea, pari a 12,76 dollari per watt.
Il vantaggio emerge soprattutto nel confronto con i principali hub consolidati del continente. Realizzare un data center a Milano risulta mediamente meno costoso rispetto a Francoforte (12,49 dollari per watt), Dublino (12,60), Amsterdam (12,64), Londra (12,95) e Parigi (13,12), mercati che negli ultimi anni hanno concentrato una parte significativa degli investimenti europei in infrastrutture digitali.
Nel panorama europeo, soltanto Madrid (11,35 dollari per watt), Barcellona (11,18), Lisbona (11,07) e Varsavia (10,72) presentano costi inferiori a quelli del capoluogo lombardo tra i mercati considerati nel confronto.
Questa posizione competitiva assume particolare rilevanza in una fase in cui gli hub storici dell’Europa settentrionale devono confrontarsi con vincoli energetici sempre più stringenti, che possono limitare la realizzazione di nuovi impianti e favorire la redistribuzione geografica degli investimenti.
Per Milano si apre quindi una finestra di opportunità, a condizione che il sistema infrastrutturale e amministrativo riesca a sostenere la velocità richiesta dai grandi operatori internazionali.
L’Italia può diventare un nodo strategico tra Europa, Africa e Medio Oriente
Il vantaggio competitivo di Milano non dipende esclusivamente dai costi. La città occupa una posizione centrale nella rete nazionale in fibra ottica e può beneficiare del progressivo rafforzamento della connettività internazionale attraverso i sistemi di cavi sottomarini che approdano nel Mediterraneo.
Questa combinazione potrebbe contribuire a consolidare il ruolo dell’Italia come punto di interconnessione tra i mercati europei, africani e mediorientali, ampliando le opportunità per operatori cloud, hyperscaler e investitori infrastrutturali.
Come sottolinea Carlo Vittorio Matildi, Managing Director di Turner & Townsend Italia:
“Milano e Madrid hanno l’opportunità di intercettare una parte importante della nuova crescita europea dei data center. Nei mercati storici, la disponibilità di energia è diventata un vincolo sempre più stringente all’espansione. Milano conserva costi di costruzione competitivi e una posizione centrale nella rete in fibra del Paese, mentre con gli approdi dei cavi sottomarini nel Mediterraneo l’Italia può diventare un punto di accesso per i flussi di dati tra Europa, Africa e Medio Oriente. Per chi investe, però, il fattore decisivo è il tempo: quando potrà ottenere la potenza necessaria e aprire il cantiere. È sulle connessioni alla rete e sul rispetto dei tempi autorizzativi che si giocherà una parte importante della competitività dell’Italia.”
Costi in aumento: Europa e Nord America sotto pressione
La competitività relativa di Milano si inserisce in uno scenario internazionale caratterizzato da un incremento generalizzato dei costi di costruzione.
Secondo il DCCCI 2026, in Europa e Nord America il costo medio per watt è aumentato del 13% rispetto all’edizione precedente, a fronte di una crescita media globale del 6%.
Il rapporto individua tre principali fattori responsabili di questa dinamica: inflazione dei costi di appalto, pressione sulla supply chain e crescente complessità dei progetti.
L’inflazione continua a incidere significativamente sui budget. Il 52% dei 401 operatori intervistati ha registrato aumenti dei prezzi di appalto superiori al 6%, mentre circa un quinto segnala incrementi oltre il 15%.
A questo si aggiungono le difficoltà di approvvigionamento di componenti critici, la disponibilità limitata di imprese specializzate e la crescente competizione per le competenze tecniche. A livello globale, l’81% degli operatori segnala una disponibilità limitata di manodopera specializzata.
Particolarmente significativo è il confronto sulla capacità del settore delle costruzioni: nel Regno Unito e nel resto d’Europa soltanto il 19% degli intervistati la considera gestibile, contro il 52% registrato a livello globale.
Il rapporto evidenzia inoltre un cambiamento nelle economie di scala. La realizzazione di data center di grandi dimensioni non garantisce più automaticamente una riduzione del costo unitario per watt. La necessità di accelerare i cantieri, mantenere flessibilità progettuale e gestire rischi operativi più elevati può introdurre costi aggiuntivi che compensano i benefici della maggiore scala.
La sfida italiana: competenze specializzate e capacità realizzativa
Per l’Italia, la crescita della domanda di infrastrutture digitali rappresenta un’opportunità anche per la filiera industriale nazionale, chiamata a gestire progetti di dimensioni e complessità crescenti.
La disponibilità di imprese qualificate e professionisti specializzati diventa quindi un fattore competitivo tanto importante quanto il costo delle infrastrutture.
Paolo Pilu, Director e Head of Data Center Italy di Turner & Townsend, osserva:
“La crescita del mercato italiano dei data center dimostra la solidità della filiera nazionale e l’elevata qualità delle competenze presenti nel Paese. Le imprese italiane stanno affrontando progetti sempre più complessi e di dimensioni sempre maggiori, adattando strutture e organizzazioni a una domanda in continua evoluzione e contribuendo a rendere l’Italia una destinazione sempre più attrattiva per gli investimenti. La vera sfida riguarda oggi la disponibilità di risorse specializzate in un mercato che cresce a ritmi senza precedenti: attrarre, formare e trattenere talenti sarà uno dei fattori chiave per sostenere lo sviluppo del settore nei prossimi anni, insieme alla disponibilità delle infrastrutture energetiche e alla rapidità dei processi autorizzativi. La capacità del sistema Paese di rispondere a queste esigenze rappresenterà uno dei principali elementi di competitività per la crescita futura del mercato dei data center in Italia”.
Il tema delle competenze assume una dimensione strutturale: la crescita dei progetti richiede capacità di progettazione, costruzione, integrazione impiantistica e gestione di infrastrutture ad alta intensità energetica, in un mercato nel quale la disponibilità di risorse qualificate è già sottoposta a forte pressione.
Energia e connessioni alla rete: il vero collo di bottiglia
Se i costi di costruzione rappresentano un elemento favorevole per Milano, l’accesso alla potenza elettrica rischia di diventare il principale limite allo sviluppo.
Il DCCCI 2026 evidenzia come il 56% degli operatori consideri la disponibilità di energia uno dei maggiori ostacoli alla realizzazione di nuovi data center.
Ancora più significativo è il dato relativo ai tempi di connessione alla rete elettrica. Per il 52% degli operatori intervistati, ottenere una connessione richiede da uno a due anni, mentre per il 32% l’attesa supera i due anni.
Per oltre otto operatori su dieci, dunque, la connessione elettrica richiede almeno un anno, e per una quota consistente supera i due anni.
In un settore caratterizzato da investimenti elevati e da una domanda infrastrutturale in rapida evoluzione, questi tempi possono influenzare significativamente la pianificazione economica, la sostenibilità finanziaria e la localizzazione dei progetti.
Non sorprende che le principali richieste rivolte dagli operatori ai governi riguardino proprio l’accelerazione delle connessioni elettriche e la semplificazione degli iter autorizzativi. Gli incentivi finanziari, al contrario, figurano tra le priorità meno citate.
La competitività dei data center si misurerà sempre più sul tempo
I risultati del Data Centre Construction Cost Index 2026 delineano una trasformazione nei criteri che guidano gli investimenti internazionali.
Il costo di costruzione resta un indicatore fondamentale, ma non è più sufficiente a determinare l’attrattività di un mercato. Disponibilità energetica, tempi autorizzativi, accesso alle competenze e affidabilità della filiera diventano variabili decisive per valutare la possibilità di completare un’infrastruttura nei tempi previsti.
Milano dispone di condizioni favorevoli per rafforzare la propria posizione nel mercato europeo dei data center, soprattutto rispetto agli hub storici nei quali la disponibilità di potenza sta limitando nuove espansioni.
La possibilità di trasformare questo vantaggio in investimenti concreti dipenderà però dalla capacità di coordinare sviluppo delle reti elettriche, pianificazione territoriale e realizzazione delle infrastrutture.
La sfida, in definitiva, non sarà soltanto costruire data center a costi competitivi, ma riuscire a renderli operativi quando il mercato ne ha bisogno.
Fonte: Turner & Townsend, Data Centre Construction Cost Index 2026, presentato a Milano il 19 novembre 2026.